
Por Silvana Tenreyro
En menos de siete años, la economía mundial se ha visto sometida a una excepcional secuencia de acontecimientos. La pandemia y los subsiguientes trastornos en las cadenas mundiales de suministro, las guerras en Ucrania y Oriente Medio, con las consecuentes escaladas de los precios de la energía y otras materias primas, y los importantes cambios registrados en las barreras y las relaciones comerciales han puesto a prueba la resiliencia de los hogares, las empresas, los mercados financieros y los gobiernos. Cada uno de estos importantes acontecimientos se habría considerado inusitado. La confluencia de todos ellos en tan poco tiempo es aún más extraordinaria.
Pero pese a este aluvión de shocks, la economía mundial ha resistido. Los mercados laborales han seguido mostrando un inesperado dinamismo, los sistemas financieros han resistido en términos generales los shocks y la contracción monetaria más marcada en casi medio siglo y la inflación ha retrocedido tras tocar máximos en muchas economías, aunque sigue siendo persistente en varios casos.
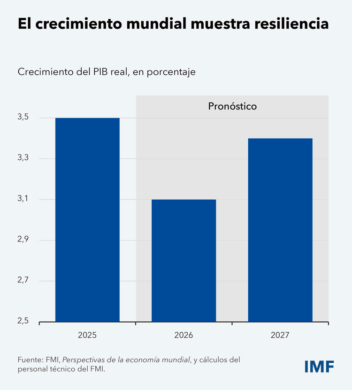
Esta resiliencia puede observarse en nuestro último pronóstico de crecimiento mundial, que permanece prácticamente sin cambios desde abril pese a que la disrupción en el mercado energético ha sido más persistente de lo previsto. La actividad mundial crecería un 3,1% en 2026 y un 3,4% en 2027, como se proyecta en la última edición de Perspectivas de la economía mundial. Se prevé que la inflación general mundial aumente hasta el 4,7% este año, debido ante todo a la subida de los precios de las materias primas, y que luego descienda al 4,1% el año próximo. En tanto, la inflación subyacente se situaría en el 3,9% y el 3,7% en 2026 y 2027, respectivamente.
Hay dos grupos principales de factores que han ayudado a la economía mundial a soportar este último shock.
- En primer lugar, la reconfiguración de las vías de suministro de energía, el aumento de la producción energética en otros países, el uso de las reservas, la sustitución por fuentes alternativas —como las renovables— y el aumento de la eficiencia energética han ayudado a amortiguar el impacto en los mercados de la energía. Sin estos márgenes de ajuste, la disrupción del petróleo de por sí sola habría aminorado considerablemente el crecimiento mundial en 2026.
- En segundo lugar, el auge de la inversión impulsada por la inteligencia artificial impulsó la actividad mundial y apoyó el comercio internacional. La inversión ha seguido aumentando ante la expectativa de mayores rendimientos e ingresos reales (como lo reflejan las valoraciones de las acciones).
No obstante, esa resiliencia está bajo presión. Si no se afianza la capacidad de suministro y no se recomponen los márgenes de maniobra para aplicar políticas, la economía mundial pronto podría ver cuáles son los límites de su resiliencia. Las menguantes existencias en los mercados de energía podrían crear condiciones para que los shocks geopolíticos repercutan con más fuerza en los precios de la energía. Otros mercados de materias primas también enfrentan riesgos. Los países y los hogares de ingreso bajo siguen siendo especialmente vulnerables al encarecimiento de los alimentos debido a las disrupciones en el transporte, los mayores costos de los fertilizantes, las restricciones a las exportaciones y los fenómenos meteorológicos extremos. Las inversiones relacionadas con la tecnología son una gran ayuda para hacer frente al shock energético, pero también están concentrando los riesgos, lo que significa que la expansión mundial depende en buena medida de un reducido número de empresas, sectores y economías. En términos más generales, la resiliencia ha sido desigual, con diferencias notables según el grado de exposición de las economías a la guerra y el auge de la inteligencia artificial, y está provocando resultados divergentes.
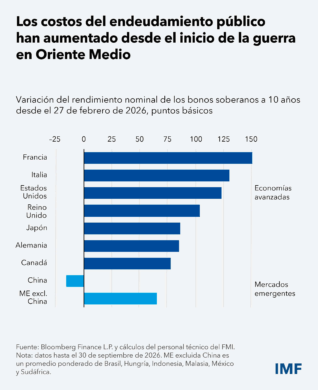
La capacidad de respuestas de las políticas económicas también se encuentra hoy más restringida. Los costos de endeudamiento se han disparado en las principales economías avanzadas, debido a presiones sobre los precios provenientes tanto del lado de la oferta como de la demanda, así como a riesgos fiscales.?
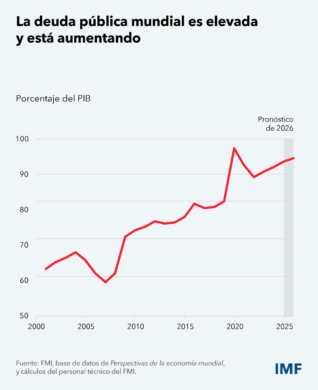
La deuda pública es elevada en muchas economías, y los márgenes de maniobra fiscal se han utilizado para ayudar a amortiguar los sucesivos shocks. La interacción entre el aumento del costo de financiamiento y los elevados niveles de deuda deja al descubierto una vulnerabilidad. Se precisan medidas contundentes y explícitas para recomponer los márgenes de maniobra y afianzar la capacidad para resistir shocks futuros, ya sean nuevos o similares.
La política fiscal debe ser mesurada y ayudar a contener las presiones de la demanda en un momento en que se han agudizado los riesgos inflacionarios. Aunque la política monetaria se endureció considerablemente después de la pandemia, los déficits primarios han permanecido en niveles elevados, y en muchos países son apreciablemente más abultados que antes de la pandemia. Cabe señalar que el aumento del costo de endeudamiento y sus implicaciones para la sostenibilidad fiscal hacen aún más urgente la necesidad de un ajuste fiscal.
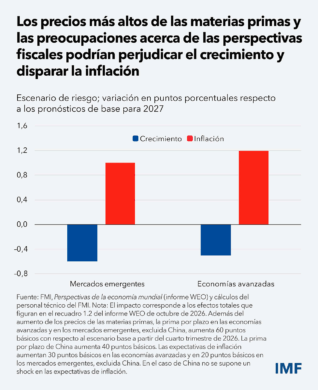
Nuestro análisis considera un escenario de riesgo en el que los precios más altos de las materias primas y las preocupaciones acerca de las perspectivas fiscales obligan a revaluar los riesgos del endeudamiento público. Esto provoca un aumento de la prima por plazo y de las expectativas de inflación. En ese escenario, el crecimiento mundial en 2027 sería sustancialmente inferior al de las proyecciones de base, con una inflación significativamente más alta. El shock también tendría repercusiones tangibles en las economías de mercados emergentes y en desarrollo Mantener la deuda pública en una trayectoria sostenible y duradera puede evitar que se materialice este escenario.?
Por su parte, la política monetaria debe seguir centrándose en lograr la estabilidad de precios, conforme a los mandatos de los bancos centrales. La orientación de la política debería ser lo bastante restrictiva para que la inflación retorne al nivel fijado como meta en un plazo razonable, evitando efectos de segunda ronda. Si bien hasta ahora el traspaso a la inflación subyacente ha sido moderado, hay que seguir manteniendo una actitud vigilante. Si el aumento de los precios de las materias primas y la inversión relacionada con la tecnología (u otros factores) se suman a presiones inflacionarias persistentes, la política monetaria deberá endurecerse aún más. Los niveles iniciales de la inflación, la estrechez del mercado laboral y la exposición a la tecnología y las materias primas siguen siendo puntos de referencia clave para las políticas. La orientación adecuada variará según el país, pero el objetivo es el mismo: garantizar la estabilidad de precios. La independencia de los bancos centrales sigue siendo crucial para alcanzar esta meta.??
Para fomentar el crecimiento a mediano plazo, los países deben salvaguardar la estabilidad financiera, promover el dinamismo del sector privado y reforzar la resiliencia fiscal y de la oferta. La cooperación internacional es indispensable Muchos de los shocks que lastran la economía mundial trascienden las fronteras y, por lo tanto, la respuesta no puede limitarse al ámbito nacional. En un mundo más propenso a los shocks e interconectado, la resiliencia no es posible si los países actúan de manera unilateral. Las normas comerciales transparentes y previsibles pueden facilitar la planificación a largo plazo y promover la inversión. La cooperación en lo que atañe a la seguridad energética y las cadenas de suministro críticas puede hacer que, cuando se produzcan shocks, los ajustes resulten menos traumáticos. Las tecnologías en rápida evolución, en especial la inteligencia artificial, también exigen cooperación para garantizar que las ventajas sean generalizadas y que los riesgos se gestionen con prudencia. Así, los frutos de la innovación deben ayudar a elevar los niveles de vida y lograr que el crecimiento sea más duradero e inclusivo.
La tarea que tenemos por delante es pasar de resistir a reconstruir, lo que implica recomponer el espacio fiscal y la resiliencia en el lado de la oferta, elevar el potencial productivo y garantizar que la próxima década esté marcada por el crecimiento y la prosperidad compartida.
Fuente: FMI