
 Por Dimitris Drakopoulos, Rohit Goel, Fabio Natalucci y Evan Papageorgiou
Tras el impacto sin precedentes que la pandemia de COVID-19 asestó a la actividad económica en las economías de mercados emergentes, se proyecta una contracción de su producto económico del 3,3% en 2020. Los bancos centrales de todos los mercados emergentes reaccionaron con rapidez y contundencia adoptando medidas sin precedentes en respuesta a la pandemia. Utilizaron diversas herramientas de política que ayudaron en gran medida a estabilizar los mercados y a mantenerlos en funcionamiento.
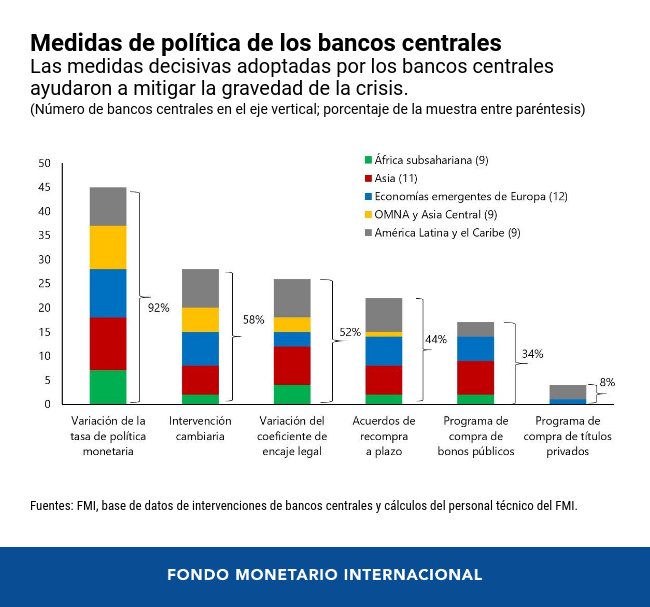
Casi todos los bancos centrales redujeron las tasas, la mayoría de ellos intervinieron en los mercados cambiarios, y alrededor de la mitad recortaron el coeficiente de encaje legal de los bancos, lo que proporcionó liquidez al sistema financiero y relajó las condiciones crediticias. Unos 20 bancos centrales de mercados emergentes pusieron en marcha por primera vez una expansión cuantitativa —formalmente conocida como programas de compra de activos— mediante la compra de deuda pública y privada para aliviar la tensión en los mercados y ayudar a mantenerlos en funcionamiento. Nuestro análisis reciente presentado en el Informe sobre la estabilidad financiera mundial (informe GFSR) muestra que estos programas de compra de activos han resultado ser eficaces en general, entre otras cosas ayudando a estabilizar los mercados financieros locales.
Expansión cuantitativa: Una primera experiencia en los mercados emergentes
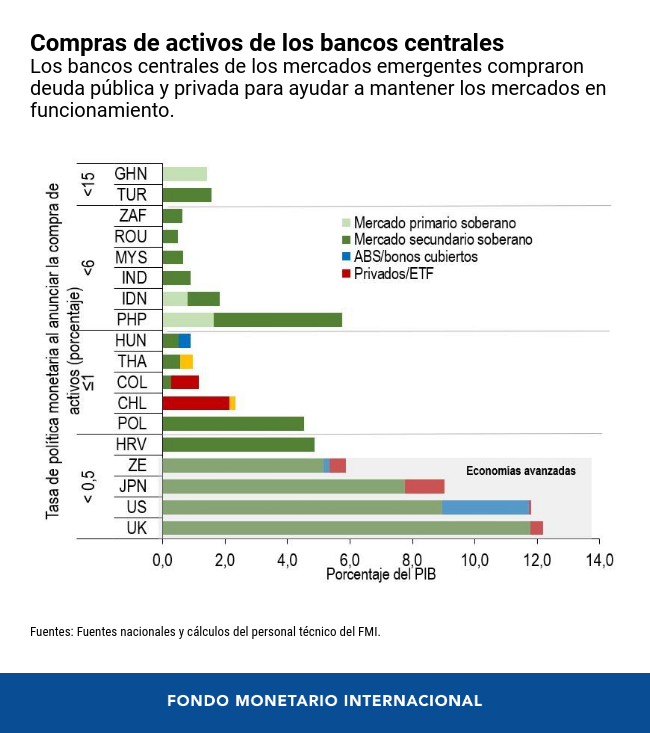
Los bancos centrales de los mercados emergentes utilizaron la expansión cuantitativa por motivos que variaron de un país a otro. Como muestra el gráfico siguiente, estas compras de activos pueden agruparse en tres objetivos principales de política. En primer lugar, los bancos centrales con tasas de política monetaria muy superiores a cero tendieron a utilizar las compras de activos como herramienta para mejorar el funcionamiento del mercado de bonos (Filipinas, India y Sudáfrica). En segundo lugar, los bancos centrales con tasas de política monetaria más cercanas al “límite inferior cero” (Chile, Hungría, Polonia) en parte mantuvieron una línea de acción similar a la de los bancos centrales de las economías avanzadas, ya que utilizaron la expansión cuantitativa para distender las condiciones financieras y proporcionar un estímulo monetario adicional, así como para asegurar los objetivos de funcionamiento de los mercados y de liquidez. Y, en tercer lugar, algunos bancos centrales declararon explícitamente que uno de sus objetivos era aliviar temporalmente la presión de financiamiento a la que estaba sometido el gobierno ante la pandemia (Filipinas, Ghana, Guatemala e Indonesia).
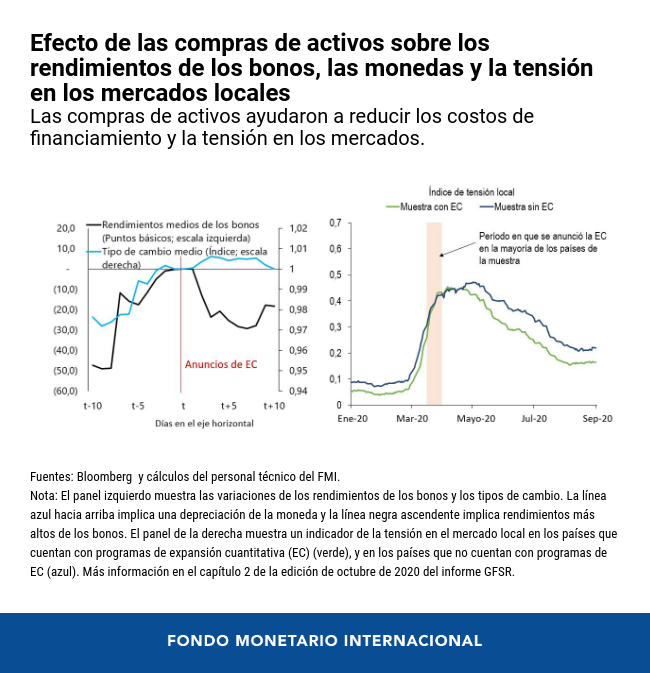
Después de casi 6 meses de expansión cuantitativa, nuestro análisis indica que estas compras tuvieron, en general, un impacto positivo en los mercados financieros locales. Cabe resaltar que esto ocurrió aun teniendo en cuenta los recortes de las tasas de política monetaria, las compras adicionales de activos a gran escala por parte de la Reserva Federal y el fuerte repunte del apetito mundial por el riesgo. En particular, las compras de activos realizadas por los bancos centrales de los mercados emergentes ayudaron a reducir los rendimientos de los bonos públicos sin observarse depreciaciones conexas de las monedas locales. También ayudaron a reducir gradualmente la tensión en los mercados locales.
Fuente: Fondo Monetario Internacional