
 por: Armando León Rojas (*)
Panorama internacional
La crisis que irrumpió en Estados Unidos en 2008, se esperaba que en un año hubiese superado su etapa más compleja. Sin embargo, en febrero de 2010, la Unión Europea conoció que Grecia presentaba un severo problema de manejo de deuda pública y había burlado las reglas macroeconómicas básicas con el apoyo de un banco de inversión estadounidense. Seguidamente, Irlanda anunció su crisis financiera.
En marzo de 2011 Portugal declaró su estado de crisis de deuda pública y déficit fiscal, con lo que se convirtió en el tercer país con precariedad fiscal. Finalmente, Italia vivió momentos críticos a finales de 2011, los cuales obligaron al país a una serie de medidas de ajuste económico y recortes presupuestarios dirigidos a restablecer la confianza y la viabilidad económica, que aún están en marcha.
En la crisis de deuda soberana europea, las calificadoras de riesgo han jugado un papel oscuro por el constante acoso a los países de la zona euro con problemas de niveles de deuda, de bancos en riesgo, y de déficit fiscal muy elevados. Los mercados financieros no han dado tregua a estos países y durante el último semestre de 2011 han logrado que estos hayan tenido que cancelar los intereses más altos por colocaciones de deuda desde su integración como Unión Monetaria. Sin embargo, el núcleo básico de la Unión Europea se ha mantenido fuerte, es decir, los dos países líderes, Alemania y Francia, cuyo crecimiento ha continuado. A este dúo de países que tratan de sacar a la zona euro de su crisis financiera actual se unen Italia y España, con el objetivo de recuperar su estabilidad fiscal y el crecimiento de sus economías. A pesar de esta delicada situación y de la profundidad de la crisis de deuda, la demanda agregada interna de estos países, en general, no ha disminuido, en especial en Alemania. Esto contribuye a sostener el crecimiento global y los niveles actuales de los precios del petróleo. Incluso la estrategia de soporte ha podido superar la oposición de un importante miembro de la Unión Europea como lo es el Reino Unido, aliado tradicional de Estados Unidos.
Desde la creación del euro como moneda, este ha estado en un constante enfrentamiento con el dólar. Luego de la crisis de 2008-2010, el dólar ha estado tratando de recuperar el terreno perdido en el sistema financiero y económico global. El año 2012 será clave para el destino de ambas monedas: por una parte, la Unión Europea debe resolver las debilidades fiscales de sus socios pequeños, así como lograr que la regla de déficit bajos se cumpla; por otra parte, a Estados Unidos, donde se aproxima la elección de un nuevo presidente, se le dificultarán las tareas del presidente en ejercicio para consolidar la confianza y terminar de superar la crisis. En general, las economías más desarrolladas mantendrán durante los próximos años un elevado nivel de estrés macroeconómico y aumento de la miseria, con bajo crecimiento, altos niveles de endeudamiento, déficit fiscales significativos y alto desempleo. La crisis en Europa y en Estados Unidos ha estado signada por un acelerado endeudamiento neto y un manejo deficiente de la deuda pública. Sin embargo, en los cuadros que se presentan a continuación, donde se observa el deterioro sostenido de las economías más grandes, se puede comprobar como la mayoría de estos indicadores macroeconómicos reflejan valores positivos en el caso de la economía venezolana, y con tendencia a consolidarse, contraria a la de esas economías en crisis.
Claves para Venezuela
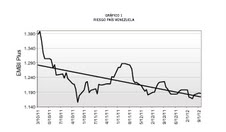
A pesar del marcado deterioro global, durante el año 2011 la economía venezolana presentó un incremento del producto interno bruto de 4%, un bajo nivel de endeudamiento y un déficit fiscal manejable, y se espera que durante el primer trimestre de 2012 continúe esta tendencia, impulsada por la estabilidad de los precios petroleros y la fortaleza del sector externo, así como por el sostenimiento de la demanda agregada y la recuperación de la inversión. Uno de los puntos importantes a resaltar es que en el último trimestre del año 2011 el riesgo país de Venezuela redujo su nivel y presenta tendencia a la baja, como se puede observar en el gráfico 1, dadas a las expectativas de que la economía venezolana mantendrá su ritmo de crecimiento y solvencia externa en un contexto de fragilidad financiera internacional. Sin embargo en este contexto, además de las políticas económicas que se aplicarán, deberían adelantarse acciones de política que contribuyan a consolidar la solidez de la economía venezolana, a saber:
1) Con respecto a la deuda interna, debería realizarse una colocación lo más temprano posible en el año, acompañada por el anuncio referido al programa de colocaciones que se tiene para el año, y declarar cuando se alcance el monto de colocación previsto, para avanzar en los objetivos de política económica.
2) La deuda en divisa extranjera debería colocarse en menor proporción a la observada en años anteriores, para desacelerar su crecimiento, y solo debería emitirse en caso de estrategia de financiamiento de largo plazo para alargar los vencimientos y disminuir presiones fiscales de mediano plazo.
3) Mantener el funcionamiento que ha tenido el Sitme para proveer divisas, de forma complementaria, al sector privado. Además, ratificar al sistema financiero nacional la decisión de orientar estas divisas a un amplio espectro de empresas del sector productivo nacional.
4) Los programas que necesitan apoyo financiero complementario, según lo previsto en la ley, deben direccionarse y supervisarse de manera cercana para garantizar que atiendan a los sectores productivos asociados a los rubros con mayor presión inflacionaria y a aquellos generadores de empleo. El conjunto de políticas económicas deberían orientarse a garantizar:
• La reducción del nivel inflacionario.
• El crecimiento del producto interno bruto entre 4% y 5%.
• La disminución del riesgo país de Venezuela, para mejorar las condiciones de inversión, los costos y el financiamiento.
• El manejo eficiente de los niveles de deuda pública, con el fin de atender las necesidades fiscales, al tiempo de desacelerar el incremento del endeudamiento neto. La combinación de políticas fiscales y monetarias prudentes, con programas de estímulo a los sectores productivos nacionales, puede contribuir de forma significativa al logro de los objetivos económicos aun en un entorno global frágil caracterizado por una fuerte incertidumbre económica internacional.
Director principal del BCV