 ECONOMIA
-
La Corte Suprema aceptó que el programa de salud masiva creado por presidente Obama es constitucional como un impuesto y no como un programa bajo las leyes comerciales. Es decir, el programa obliga a los americanos a comprar seguro como una especie de impuesto mas no como una obligación comercial. El gobierno americano no puede obligar a sus ciudadanos a comprar algo porque ninguna ley comercial le da ese privilegio. Pero si puede obligar a los ciudadanos a comprar un seguro como un impuesto. Esto ayuda al oponente de Obama porque los americanos lo ultimo que quieren es un impuesto mas. Peor aun, la decisión de la Corte Suprema no obliga a los estados a entrar en el programa de salud de Obama ni le permite castigar a los estados que no quieran participar quitándoles los servicios de Medicare o Medicaid. Se espera que pocos estados participen.
-
Commerce Department: el PIB se mantiene igual en 1.9% tanto en el 1er trimestre como en el 2do. La cifra es muy pobre comparada con el usual de 5 o 6% de años atrás aunque tampoco es recesión porque no es negativa por 2 trimestres.
-
Commerce Department: el índice de las ventas de los bienes duraderos (los que duran mas de 3 años como aviones, equipos pesados) subió 1.1% luego de haber caído por dos meses consecutivos. El incremento se debió a un incremento en ventas de aviones. No es lo que el típico consumidor compra pero es positivo.
-
Conference Board: el sentir del consumidor volvió a caer por cuarto mes consecutivo al tocar el nivel de 62. Esta cifra es extremadamente baja. Cuando las condiciones económicas son buenas, el índice del sentir del consumidor suele subir a por lo menos 90. Este índice es importante porque esta relacionado con el consumo. Si el nivel de confianza del consumidor en la economía cae, entonces el consumo cae y la economía se desacelera.
-
La ciudad de Stockton California entro legalmente en bancarrota debido a su inhabilidad de pagar los $700 millones que debe. Se espera que más ciudades entren en bancarrota. La pregunta es si el gobierno federal esta dispuesto a rescatarlas.
-
Labor Department: la cifra de aplicaciones para el seguro de desempleo se mantiene en niveles altos – 385,000. Estos niveles se han mantenido por 5 semanas consecutivas. Es preocupante porque la economía tendrá que añadir por lo menos 250,000 empleos nuevos por muchos años para reducir la tasa de desempleo de 8.2%.
-
James Hamilton: los precios de la gasolina van a continuar cayendo en la medida que la crisis financiera europea se intensifica y la economía américa probablemente entre en recesión.
-
Bill Gross: las economías han comenzado un proceso de reducir dramáticamente los niveles de apalancamiento que incurrieron durante las últimas décadas. Los bancos centrales del mundo no han podido administrar adecuadamente este proceso. Los problemas en Europa son un ejemplo típico. Ahora se va a ver reflejado en las demás economías mundiales.
-
BIS: los Bancos centrales del mundo están llevando todo el peso de mejorar las condiciones económicas. Eso no puede ser. Se necesita de los congresos que ajusten los déficits fiscales. Si los gobiernos enteros no se involucran y continúan dejando todo en manos de los bancos centrales y la política monetaria, habrá un daño irreparable y condiciones macroeconómicas que pondrían en riesgo la estabilidad financiera.
-
Rosenberg; hay que acostumbrarse a que la recuperación económica va a ser similar a una depresión. Por lo general, luego de 3 años de recesión la economía sube a niveles de 5% de crecimiento y no de los actuales 1.9%.
-
Tom Fitzpatrick de Citi: sabemos que el sentir del consumidor es lo que mueve los mercados y dada las últimas cifras del sentir del consumidor podríamos decir que los mercados van a caer.
 MERCADO BURSATIL
-
El viernes los índices mejoraron substancialmente con las buenas noticias de que Europa estaba añadiendo mas prestamos para salvar a España y a Italia. El Dow subió 2.2%, el S&P 500 subió 2.5% y el NASDAQ 3%.
-
Bill Gross es cómico pensar que los fondos de pensiones pueden conseguir un retorno de 7% que según ellos necesitan para sobrevivir. En un ambiente económico como el actual es imposible.
-
Es tiempo que los inversionistas se preparen para muchos de años de volatilidad ya que los problemas europeos van a tomar muchos años en corregir. Lo más importante es que mientras los países europeos se mantengan unidos bajo el euro, estos tendrán que unir sus culturas y sus sistemas económicos, impositivos y fiscales. Esto es inevitable.
 CORPORATIVOS
-
Ford anuncia que se prepara para asumir pérdidas masivas para el 2012 relacionadas con los mercados internacionales (China, Europa, Asia en general) que suman $190 millones en pérdidas. Esto apunta que las multinacionales están teniendo serios problemas con las ventas en los mercados internacionales en la medida que estas economías se enfrían y sus consumidores reducen sus compras.
-
JPMorgan los rumores son que la perdida relacionada a sus posiciones por derivados desde su oficina de Londres va a ser mucho mas de los $ 2 billones originalmente reportados. Se proyecta que la cifra seria de $9 billones. Esto es una cifra que aunque alta, el banco la podría manejar siempre y cuando la amortice a muchos años plazo. Aun así, sus bonos van a caer pero los bonos van a ser muy atractivos ya que las probabilidades de que el gobierno americano deje quebrar el banco son bajas.
-
O’Reilly Automotive anuncio que sus ingresos para el 2do trimestre van a ser un 50% por debajo de lo del 1er trimestre. Esto es serio y apunta a que más y más empresas se preparan para una fuerte caída en sus ingresos debido a un fuerte deterioro en la economía.
-
Van 94 empresas que han anunciado que sus ganancias corporativas van en caída como Ford y Procter & Gamble. Este es el nivel mas bajo en expectativas de ganancias desde el 3er trimestre del 2001.
-
Thomson Reuters anuncio que espera que las ganancias corporativas de las empresas del S&P 500 bajen de 8.1% en el 1er trimestre del 2012 a 6.3% para el segundo trimestre del 2012. En realidad muchos analistas esperan que la cifra sea peor.
 BONOS
-
El lunes los bonos del tesoro a 10 años bajaron a 1.6% como evidencia que los inversionistas están aterrados.
-
S&P le redujo la calificación de riesgo de la ciudad de Stockton a calificación de bancarrota (D).
 BIENES RAICES
-
Freddie Mac: la tasa de interés para los prestamos hipotecarios a 30 años cayo a su nuevo nivel record de 3.71%. Todo esto gracias a los esfuerzos del Fed y su operación Twist de mantener las tasas de interés bajas a largo plazo para incentivar el crecimiento económico.
-
National Association of Realtors: el índice de ventas de casas unifamiliar en inventario cayo 1.5% para el mes de Mayo. Todo esto a pesar de que son muchos los incentivos para comprar incluyendo tasas de interés en niveles tan bajos que han tocado record y la caída masiva en los precios de las propiedades.
-
National Association of Realtors: ventas de propiedades pendientes por venderse subió 5.9% al nivel de 101.1. Esto es muy positivo y unido a la posible frenada en la caída de los precios apunta a la posibilidad que el sector de bienes raíces demuestre vida. La pregunta es si la recesión se da, entonces cuanto va a afectar al sector de bienes raíces.
-
S&P/Case-Shiller reporto que los precios de las propiedades subió en 1.3% para el mes de abril. Esto es positivo luego de que el index reportara una caída de 2.6% en el año. Lo positivo es que hay la posibilidad de que la caída en general de los precios de las propiedades se esté desacelerando.
-
Commerce Department: el índice de ventas de casas unifamiliares nuevas subió en 7.6% para el mes de mayo. Estas cifras no cuadran con las anteriores excepto que los compradores estén dispuestos a comprar casas nuevas pero no casas ya existentes. Porque?
-
U.S. Census: el porcentaje de propietarios cayó a su nivel mas bajo en 15 años a l nivel de 65% para el 1er trimestre del 2012 (su punto más alto fue de 69% en el 2004).
-
Bienes raíces: no importa lo que indiquen las cifras, lo importante es prepararse para el futuro. Es decir, se espera que una nueva recesión impacte al sector de la construcción y que las ventas de las propiedades vuelvan a caer.
 MATERIAS PRIMAS
-
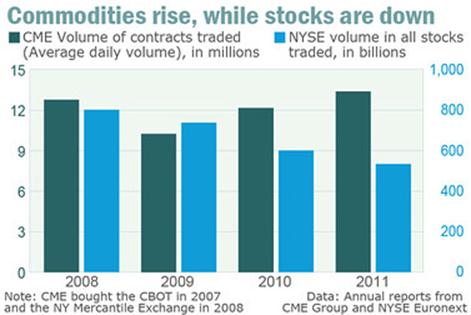
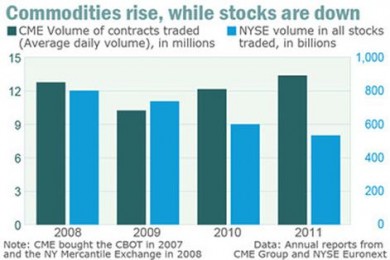
Hay clara evidencia que los administradores de carteras continúan rotando fondos del sector accionario al sector de materias primas. Aunque la tendencia viene dándose en el tiempo, se ha puesto en mayor evidencia en los últimos tres años en la medida que la Fed ha continuado inyectando liquides a los mercados.
-
Ned Davis a pesar de que los precios de las materias primas han caído substancialmente, todavía vale la pena mantener posiciones ya que los precios están a niveles atractivos comparados con los bonos y las acciones.
 METALES PRECIOSOS
-
El oro cayo el jueves $28 o 1.8% cuando abrió a cumbre europea en Bruselas y luego subió el viernes 3.11% ($53.80) a $1604 cuando cerro la cumbre. Si el banco central europeo va a inundar los mercados con liquides, lo único que queda es protegerse con el oro.
-
Nomura: recomienda seguir acumulando oro porque: los bancos centrales del mundo continúan comprando (en especial el chino), las tasas de interés son negativas (por debajo de la tasa de inflación), hay muchos riesgos políticos y temores por parte de los inversionistas, mas programas por parte de los bancos centrales para inyectar mas liquides a los mercados, alta posibilidad de entrar en recesión, problemas políticos y económicos en Europa. Opina que el oro debería de subir a $1754 para finales del 2012.
 PETROLEO
-
Cayó el lunes a $78 antes de la cumbre y subió un 9% ($7.27) o a $83.96 después de la cumbre – mas liquides, mas caro el precio del petróleo.
-
Arabia saudita reporto que no va a reducir la producción para el verano lo cual ayudaría a bajar el precio del petróleo. Esto es positivo porque en el verano saldrán los consumidores de vacaciones. Si estos deciden no viajar porque la gasolina esta cara, entonces la economía podría desacelerarse mas rápido.
-
Leonardo Maugeri (Ex Eni) opina que el que USA se convierta en el segundo mayor productor de petróleo del mundo es una realidad gracias a las mejoras en la técnica de producción de petróleo lo cual lo ha convertido en la mayor revolución de las ultimas décadas.
-
El petróleo va a seguir cayendo si Europa no termina de arreglar sus problemas relacionados con el euro. Mientras más se debilita el euro, mas se fortalece el dólar y por ende más se debilita el petróleo.
-
Hay una contradicción en el alza del petróleo y el oro simultáneamente. Si sube el petróleo es porque las condiciones económicas europeas van a mejorar, en cuyo caso el oro como refugio ya no seria necesario.
INTERNACIONAL Europa Asia Mercados Emergentes
 ASIA
China:
-
Confirma que esta exportando productos de acero a Turquía. Estos productos estaban reservados para consumo local pero en vista de la reducción en el consumo local, la China se ha visto obligada a exportarlos.
-
Reporto que las ganancias a nivel industrial, cayeron 5.3% en mayo versus el 2.2% que ya habían caído en abril. De lo que van los últimos 5 meses, las ganancias han caído en un 2.4%.
-
Reporto que su índice industrial PMI cayó a 50.2 en junio o el crecimiento más lento de lo que va el 2012.
-
Citigroup reduce sus proyecciones de la tasa de crecimiento de la China de 8.1% a 7.8% debido a los problemas económicos y políticos de la Unión Europea.
-
Morgan Stanley advierte que los fabricantes de autos tipo Premium en la China están reduciendo sus precios como medida para apuntalar la caída en las ventas. Mas evidencia que la economía China se esta enfriando.
-
Yu Yuang; no debe esperarse crecimiento económico en la China ni que el gobierno tome medidas agresivas para mejorar la economía.
India
-
A pesar de todos los esfuerzos del banco central de la india para defender la rupia, esta se continúa devaluando a los niveles de 56. La rupia ya se ha devaluado en un 20% lo cual añade a la espiral inflacionaria.
-
Moody’s anuncio que India aun mantiene su calificación de riesgo y que sus condiciones económicas van a mejorar.
Japón
-
Sus índice de ventas al detal subió 3.6% para el mes de mayo. Una cifra que todavía no es una tendencia.
EUROPA
-
La Unión europea acepto que los bancos reciban ayuda directa del gobierno central europeo sin primero tener que pasar por los países que regulan sus bancos. Esto es una victoria para los países mediterráneos y una pérdida para Merkel y los países del norte; sin embargo, los países mediterráneos tuvieron que aceptar que en los próximos meses se forme un cuerpo central que regule los bancos que es lo que la Sra. Merkel quería.
-
La Unión Europea en su reunión en Bruselas acordaron extender préstamos por $149 billones para los bancos españoles y para Italia en caso de necesitarlos. La idea es continuar endeudándose con la esperanza de que mas adelante algo suceda que los salve de lo que podría ser la destrucción inevitable del euro. Es posible arreglar los problemas de alto endeudamiento con más endeudamiento?
-
Los mercados europeos reportaron fuertes ganancias con las noticias de que Bruselas le va a extender los fondos a España. Esta ganancia por hoy no debe ser vista como una tendencia positiva o que las condiciones europeas van a mejorar. Solamente es una reacción de alivio pero no es la solución ni se acerca a lo que va a tomar muchos años en encontrarse una solución.
-
Los países miembros de la Unión Europea en efecto le están entregando más control a Bruselas para que esta, como gobierno central pueda cambiar los presupuestos de los miembros que se sobrepasen de sus presupuestos y que reporten altos déficits fiscales. Esto es un triunfo para la Sra. Merkel y Alemania. Veremos si los parlamentos europeos lo aprueban a nivel individual.
Alemania:
-
Alemania aunque la cifra de desempleo se mantiene en 6.8%, hay señales de que la economía alemana la cual había evitado caer en recesión podría estar siendo afectada por la recesión de los vecinos.
-
Egan Jones le redujo la calificación de riesgo a Alemania de AA negativo a “A” positivo. Pocos le ponen atención ya que Egan Jones es muy pequeña; sin embargo, es importante notar que sin duda la economía Alemania esta comenzando a sufrir aunque no como el resto de Europa pero algo y es importante estar atento por que es el único país que tiene conque salvar al resto de Europa.
España:
-
En la venta de sus bonos del tesoro a 3 meses logro vender 1.6 billones con un retorno de 2.36% cuando en mayo los bonos estaban en 0.85%. Esto demuestra la falta de confianza que hay en España.
-
Los bonos españoles bajaron a 6.63% luego que Bruselas anunciara que los bancos españoles recibirán ayuda directa del Banco Central Europeo sin pasar primero por el país donde los bancos están ubicados. Pan para hoy hambre para mañana.
-
Moody’s le redujo la calificación de riesgo a 28 bancos españoles a prácticamente calificación de “basura”. Esto incluye a los dos bancos más importantes como Santander y BBVA.
Francia:
-
El gobierno de Hollande anuncio su primera medida (socialista por supuesto) de incrementar los salarios aunque en una pequeña medida de 2% pero los franceses se preparan para mas medidas socialistas.
-
Pierre Moscovici, el Ministro de Finanzas de Francia anunció que ya tienen listos los planes para subir los impuestos a los ricos, implementar multas a las empresas privadas, imponer impuestos por la riqueza, incrementar impuestos a las transacciones comerciales y a los que hereden bienes. Más socialismo para destruir a Francia. Con razón los ricos se van del país.
Grecia:
-
Los griegos están comenzando a devolver los fondos a los bancos griegos luego de haberlos retirado masivamente a los bancos Alemanes. Esto es positivo para Grecia pero muy temprano para que se vea como una tendencia.
Rusia:
-
Tiene que hacer algo con la fuga de capitales – $10 billones cada mes.www.juliourvina.com
-