
Por José Antonio García
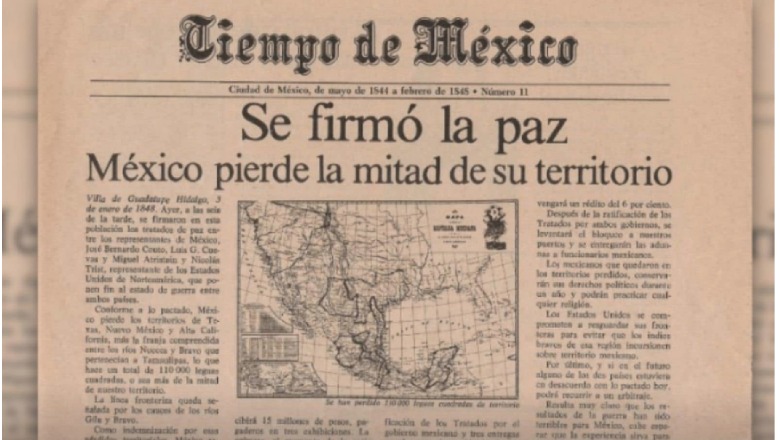
En 1848, tras ver su capital ocupada por tropas de EE. UU., México se vio forzado a firmar el Tratado de Guadalupe Hidalgo. El discurso oficial presentó la pérdida como un «triunfo diplomático» mientras los invasores le arrebataban 1.379.000 kilómetros cuadrados de tierras, minas de oro y reservas de petróleo. La retórica política suele maquillar la derrota, pero esta queda en evidencia cuando el saldo implica la pérdida de bienes y derechos de una de las partes. Quédate, porque hoy te vamos a explicar cómo el conflicto con EE. UU. derivó en una derrota y cómo los acuerdos económicos terminan siendo más desfavorables por esta realidad.
LA METAMORFOSIS DE LA RENTA: Entre la captura y la cesión
En 1938, el gobierno de López Contreras incrementó las regalías del rango de 7%-10% a un 15%, al tiempo que limitó las exoneraciones. Para 1943, Isaías Medina Angarita elevó las regalías a 16,66%. En 1948 se introdujo un impuesto complementario para garantizar que los ingresos del Estado representaran al menos el 50% de las ganancias netas de las empresas. En 1976, con la nacionalización del petróleo, el Estado captó entre el 85% y el 95% del valor bruto comercializado mediante el control operativo, regalías e impuestos.
Entre 1992 y 1997, durante la Apertura Petrolera, se redujeron las regalías de 16,66% a 1% y los impuestos de 67,7% a 34%. Entre 2001 y 2006, con la nueva Ley Orgánica de Hidrocarburos, las regalías subieron a 30% y el Impuesto Sobre la Renta (ISLR) se fijó en 50%, sumado a nuevas modalidades tributarias.
En síntesis, la evidencia cuantitativa demuestra el impacto económico en cada momento. Entre 1938 y 1991 las medidas incrementaron los ingresos e impulsaron el desarrollo económico nacional (empleo, salarios e inversión pública). Entre 1992 y 2000, los recortes mermaron los ingresos fiscales, lo que coincidió con el aumento de la pobreza, la informalidad y la caída del salario real. A partir de 2001, las medidas tomadas garantizaron mayores recursos a la nación. El año 2026 ya arroja datos que expondremos más adelante y que ponen en evidencia su tendencia económica; la única diferencia es que las medidas actuales son producto de la derrota en el conflicto abierto con EE. UU.
DE LA ESCALADA DEL CONFLICTO A LA CAPITULACIÓN
Las relaciones entre Venezuela y EE. UU. desde 2002 han evolucionado hasta un conflicto abierto, tras la investigación de la Inspectoría General del Departamento de Estado de EE. UU. (OIG, 2002) que confirmó que Washington financió a grupos opositores. El escenario recrudeció en 2017 hacia un conflicto económico con la imposición de sanciones financieras, se intensificó en 2019 con el embargo petrolero, y escaló aún más con un bloqueo naval a finales de 2025 y las acciones militares del 3 de enero de 2026 (bombardeos y secuestro del presidente y su esposa).
Las hostilidades, al igual que en el caso mexicano de 1848, cesaron tras la capitulación de las autoridades. Sus resultados muestran con claridad quién obtuvo la victoria y quién sufrió la derrota en esta contienda, manifestada en la cesión de derechos, condiciones económicas desventajosas y despojo patrimonial.
LA ARQUITECTURA LEGAL DEL SOMETIMIENTO
Las consecuencias del conflicto se aprecian con claridad en el marco regulatorio impuesto en 2026.
Mediante una reforma exprés dictada tras los acontecimientos recientes, la Ley Orgánica de Hidrocarburos fue modificada. Su reforma se resume en la reducción de regalías e impuestos, la concesión de exoneraciones tributarias, la pérdida del control soberano sobre la comercialización y las operaciones, y la renuncia a la jurisdicción nacional para la resolución de controversias.
Asimismo, Venezuela se ve obligada a vender su producción petrolera exclusivamente a EE. UU. debido a las sanciones, transfiriendo además la custodia y administración de los ingresos a cuentas del Tesoro estadounidense. En este contexto se enmarca el acuerdo petrolero del 28 de agosto, firmado sin licitaciones públicas. Este esquema incluye la entrega de hasta un 20% del crudo a precio de costo (incluyendo suministros al Departamento de Defensa). Al venderse a precio de costo, se anula el ingreso fiscal (cero impuestos) por concepto de ganancias y se limita la recaudación del Estado a la ya mermada regalía básica ajustada en la reciente ley de hidrocarburos.
El COSTO DE LA ENTREGA PATRIMONIAL
El análisis cuantitativo de la reforma fiscal de 2026 evidencia una clara pérdida. Al desmantelar el modelo de captura de renta mediante la reducción de tributos, la cesión operativa y la anulación del Impuesto Sobre la Renta en ventas a precio de costo, el Estado no solo abdica de sus ingresos, sino del control sobre la caja bruta de su principal recurso. Aunque los cálculos numéricos finales sigan en desarrollo, la merma financiera es una conclusión ineludible.La historia económica demuestra repetidamente que el resultado de un conflicto asimétrico es siempre adverso para el derrotado. Tal vez lo más asombroso sea leer o escuchar a quienes pretenden explicar económicamente a los afectados, los venezolanos, cómo ser despojados de beneficios, ingresos y derechos representa un triunfo o una situación favorable, en lugar de advertir los impactos futuros. No obstante, queda abierta la interrogante de si, frente a las hostilidades de una potencia militar, era factible al Gobierno obtener un desenlace distinto en este momento.
En definitiva, la analogía entre el Tratado de Guadalupe Hidalgo de 1848 y los acuerdos de 2026 refleja una constante histórica: la economía no se negocia en desventaja y ninguna nación prospera sobre la entrega de su patrimonio.
Para leer la traducción del Tratado de Guadalupe-Hidalgo:
«Las opiniones aquí publicadas son responsabilidad absoluta de su autor»