

Por Francisco J Contreras M
Las encrucijadas críticas del BCV y el futuro del Bolívar en 2026
Detrás de la compresión coyuntural de la brecha cambiaria opera un acelerado ajuste administrativo sin ancla nominal. Una evaluación empírica bajo la doctrina institucional de Ruth de Krivoy, revela los desafíos de la disciplina fiscal y las condiciones de una estabilización sostenible.

- La Ilusión de la Calma: ¿Salud Económica o Ajuste de Rezago?
La aparente calma del mercado cambiario venezolano al cierre de agosto de 2026 ha generado un intenso debate entre analistas y estrategas financieros. Para algunos observadores, la estrechez en la brecha entre el tipo de cambio oficial publicado por el Banco Central de Venezuela (BCV) y la cotización de mercado es una señal de equilibrio macroeconómico. Sin embargo, bajo el microscopio de los datos cuantitativos y la teoría monetaria, emerge una realidad más compleja: estamos ante un falso positivo de estabilización. Detrás de la cortina estadística operan mecanismos nominales implacables, un reajuste administrativo apresurado de las cuentas públicas y un proceso en desarrollo de recomposición de los activos internacionales.
Ruth de Krivoy, arquitecta de la autonomía del BCV en los años noventa, formuló una doctrina institucional cuya validez se somete hoy a su prueba empírica. Su premisa fundamental: “Hay que entender el valor que tiene la independencia del Banco Central de Venezuela que puede ser el guardián de nuestra estabilidad si lo apoyamos. No hay nada más valioso que el apoyo social a la independencia de un banco central y el apoyo de los políticos es necesario para que estas instituciones no sean dominadas por los intereses políticos del día a día. Resuena con fuerza en un entorno donde las distorsiones estructurales permanecen intactas.
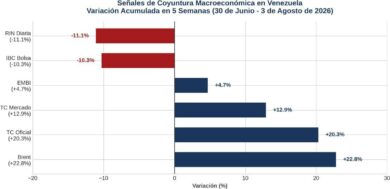
Figura 1: Señales de Coyuntura Macroeconómica en Venezuela (30 de junio al 3 de agosto de 2026). Fuente: Elaboración propia basada en series oficiales del BCV.
2.- El Núcleo Nominal es Implacable: Precedencia Predictiva de la Liquidez
El hallazgo estadístico más sólido del ciclo actual valida plenamente el núcleo monetario-cambiario del planteamiento de Krivoy: “Entonces, se tiene una tasa que está subiendo cada vez que aumenta la circulación en bolívares y empuja la tasa al alza; mientras que la tasa oficial está rezagada.”
. No existe el azar en la dinámica de precios venezolana; existe una precedencia predictiva condicionada en la cual la expansión de la liquidez monetaria dicta el ritmo del tipo de cambio paralelo, y este, a su vez, se transmite con extrema rapidez al índice general de precios al consumidor.
El rigor econométrico de las pruebas de precedencia temporal no deja margen para dudas doctrinarias. Los modelos multivariantes aplicados a las series mensuales y semanales muestran que:
- La Liquidez Monetaria (M2) precede directamente al Tipo de Cambio Paralelo con un valor de q ajustado = 0.000023. El exceso de bolívares emitidos sin respaldo en activos reales o demanda genuina busca refugio inmediato en la divisa.
- El Tipo de Cambio Paralelo precede a la Inflación con un contundente q ajustado = 1.14× 10?¹?. El mecanismo de ‘pass-through’ o traspaso cambiario es casi instantáneo debido a la memoria hiperinflacionaria y a la pérdida del bolívar como reserva de valor.
Para seguir leyendo:
*Profesor de Pre y Post grado de la Universidad de Carabobo en Venezuela y de la Broward International University.
* Editado por los Papeles del CREM. Responsable de la edición: Raúl Ochoa Cuenca.
«Las opiniones aquí publicadas son responsabilidad absoluta de su autor»