

Por Francisco J. Contreras M.
En junio de 2026, la inflación venezolana volvió a encender las alarmas. El Índice Nacional de Precios al Consumidor subió 13,8 %, más del doble que en mayo. En el primer semestre, los precios acumularon un alza de 129,8 %: el nivel general se multiplicó por casi 2,3 en solo seis meses. La inflación interanual implícita, cercana a 544 %, confirma que el país sigue atrapado en un régimen nominal inestable.
Estas cifras no son una simple fila de porcentajes. Detrás hay hogares que aplazan decisiones, empresas que pierden capital de trabajo, presupuestos públicos que envejecen antes de ejecutarse y organizaciones sociales que atienden menos, aunque sus ingresos nominales suban.
La magnitud: en seis meses, el nivel general de precios se multiplicó aproximadamente por 2,3. El dato convierte cualquier presupuesto estático en una ficción administrativa.
La inflación tampoco es solo un fenómeno monetario o estadístico. Es una redistribución silenciosa que golpea más a quienes viven de ingresos fijos, no tienen instrumentos de protección o necesitan mantener efectivo para cubrir gastos inmediatos. Entenderla exige mirar el sistema completo: dinero, dólar, expectativas, petróleo, reservas, crédito, oferta y credibilidad institucional.
El informe de coyuntura de junio de 2026 parte de esa premisa. Su valor no está en prometer una predicción infalible, sino en ordenar la evidencia, contrastar modelos y separar señales persistentes de episodios extremos.
El impacto
La inflación debe leerse como una cadena de decisiones: familias que adelantan compras, empresas que protegen inventarios y presupuestos que pierden sentido antes de ejecutarse.
El método
El informe no promete certezas absolutas: ordena señales, compara modelos y separa tendencias consistentes de episodios extremos. Una pausa no es una cura. Entre enero y mayo de 2026, la inflación mensual bajó de 32,6 % a 6,3 %. La secuencia parecía anunciar una mejora. Junio rompió esa lectura: el índice saltó a 13,8 %. El dato quedó por debajo de los picos de enero y febrero, pero superó los registros de marzo, abril y mayo. La lección para la opinión pública es simple: desinflación no significa caída de precios. Significa que los precios siguen subiendo, pero más despacio. Si la inflación mensual baja de 20 % a 10 %, el consumidor no recupera poder adquisitivo; lo pierde a menor velocidad.
Clave de lectura: desinflación no significa que los precios bajen; significa que suben más lentamente. Por eso, un mes favorable no basta para hablar de normalización. La estabilidad exige una secuencia prolongada de inflación baja, expectativas previsibles, disciplina fiscal y monetaria, menor volatilidad cambiaria y confianza institucional.
Junio también confirma que la inflación no responde de inmediato a una sola variable. Ese mes, la base monetaria cayó 3,83 % y la liquidez apenas varió ?0,35 %, pero los precios se aceleraron. La aparente contradicción surge solo si se espera una relación automática y simultánea entre dinero y precios.
En la práctica, las decisiones de precios miran hacia atrás y hacia adelante. Las empresas consideran costos de reposición, inventarios, cuentas por pagar, expectativas cambiarias, impuestos y disponibilidad futura. Los hogares ajustan compras ante la pérdida de valor de la moneda. Contratos, alquileres y servicios reaccionan con rezago.
Así, una contracción monetaria contemporánea no garantiza una baja inmediata de la inflación. Y una expansión en un mes determinado tampoco implica aumento proporcionales de todos los precios en ese mismo período. La inflación observada hoy suele ser la memoria estadística de shocks anteriores.
El dólar como termómetro
El canal cambiario es una de las señales más consistentes del análisis. El estudio considera dos referencias: el tipo de cambio de mercado y el tipo de cambio oficial publicado por el Banco Central de Venezuela.
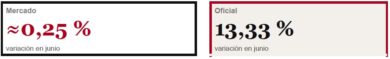
En junio, el dólar de mercado apenas varió alrededor de 0,25 %. El tipo oficial, en cambio, subió 13,33 %. La diferencia importa. La tasa oficial afecta importaciones, impuestos, registros contables, contratos, tarifas y decisiones empresariales. El mercado recoge expectativas, liquidez y disponibilidad efectiva de divisas.
Las pruebas econométricas muestran que ambos tipos de cambio preceden significativamente a la inflación. El resultado aparece tanto con los datos originales como con la estimación robusta que limita la influencia de valores extremos. En otras palabras: el canal cambiario sigue importando incluso cuando se ajusta el tratamiento estadístico de los episodios más excepcionales. Eso no implica que cada salto cambiario se traslade automáticamente a los precios. El pass-through depende del contenido importado de los bienes, la estructura de costos, la velocidad de reposición, la competencia, la regulación, los inventarios y la percepción sobre la duración del shock.
Una empresa con inventarios comprados a una tasa anterior puede retrasar el ajuste. Otra que debe reponer mercancía de inmediato tendrá menos margen. Un servicio intensivo en salarios no reacciona igual que un producto importado. La relación entre dólar e inflación es fuerte, pero no uniforme. A doce meses, el tipo de cambio de mercado explica cerca de un tercio de la incertidumbre inflacionaria. La persistencia de la inflación y la base monetaria completan el núcleo principal. El dólar no es la única causa, pero sí una señal que hogares, empresas y autoridades no pueden ignorar.

Dinero: la ruta indirecta
El análisis compara dos estimaciones. La primera conserva los datos observados. La segunda aplica winsorización entre los percentiles 1 y 99, una técnica que reduce la influencia de valores extremos sin eliminar meses de la muestra.
La comparación es clave en Venezuela. Allí, los episodios extremos no siempre son errores estadísticos: saltos cambiarios, expansiones monetarias, variaciones petroleras o movimientos bursátiles extraordinarios pueden ser hechos económicos reales.
Con los datos observados, el bloque de base y liquidez monetarias no precede significativamente a la inflación cuando se controla el resto del sistema. En la estimación robusta, sí lo hace. La diferencia sugiere que la relación monetaria es sensible a meses extraordinarios.
Cuando se incorpora el tipo de cambio de mercado, la relación se vuelve significativa en ambas especificaciones. La lectura es más rica: el dinero no siempre empuja los precios de forma directa; muchas veces lo hace a través de la demanda de divisas, la sustitución monetaria, las expectativas y los costos de reposición.
La conclusión evita dos errores. Uno: negar todo vínculo entre dinero e inflación porque algunos meses no se mueven juntos. Dos: asumir que cada expansión monetaria provoca de inmediato un aumento proporcional de precios. El sistema funciona como un circuito. Más liquidez puede elevar la demanda de divisas; la depreciación cambia costos y expectativas; la inflación reduce saldos reales; y las necesidades fiscales pueden generar nuevos impulsos monetarios. El circuito: liquidez, demanda de divisas, depreciación, costos de reposición y expectativas se alimentan entre sí. La inflación rara vez viaja en línea recta.
El petróleo no basta
En un país petrolero, resulta tentador explicar cada movimiento económico por el precio del crudo. El informe incorpora Brent y WTI como indicadores externos y encuentra una correlación muy alta entre ambos, cercana a 0,95. Deben leerse, por tanto, como un bloque común.
Pero las pruebas no muestran una precedencia directa y robusta del petróleo sobre la inflación. Su influencia opera por vías intermedias: divisas, ingresos externos, actividad, reservas, expectativas y capacidad de intervención cambiaria.
Un aumento del petróleo no garantiza estabilidad monetaria. Para que ayude, también deben crecer la producción, la cobranza efectiva, los ingresos disponibles y la capacidad institucional para administrarlos. Descuentos, sanciones, costos operativos, deuda, opacidad fiscal o baja producción pueden diluir el beneficio.
Del mismo modo, una caída petrolera no implica una devaluación inmediata de igual magnitud. Su efecto depende de reservas, política de intervención, situación fiscal, expectativas y acceso a financiamiento.
La lectura correcta es condicional: el petróleo modifica el entorno y la capacidad de respuesta, pero su impacto depende de la estructura institucional y productiva del país.
Econometría para no improvisar
El informe también recuerda algo esencial: la econometría no debe usarse para impresionar al lector, sino para ordenar la incertidumbre.
Alcance de las herramientas: las correlaciones muestran asociaciones, no causalidad. Las pruebas de Granger indican precedencia predictiva, no una causa concluyente. Las funciones impulso–respuesta estiman cómo reaccionan las variables ante shocks bajo ciertos supuestos. La descomposición de varianza distribuye la incertidumbre del pronóstico, pero no atribuye responsabilidades históricas ni políticas.
Las pruebas de estacionariedad advierten que algunas series no son plenamente estables. Las ventanas móviles muestran que las relaciones cambian con el tiempo. Una correlación calculada sobre toda la muestra puede diferir —e incluso cambiar de signo— cuando se observan solo los últimos doce meses.
La estabilidad exige tiempo, señales consistentes y credibilidad. El valor público del análisis no está en prometer una predicción mecánica. Está en distinguir alivios transitorios, presiones persistentes y cambios estructurales capaces de alterar expectativas.
* Profesor de Pre y Post grado de la UC y de la Broward International University, Florida.
* Editado por los Papeles del CREM. Responsable de la edición: Raúl Ochoa Cuenca.
«Las opiniones aquí publicadas son responsabilidad absoluta de su autor».