
Por Francisco J. Contreras M.
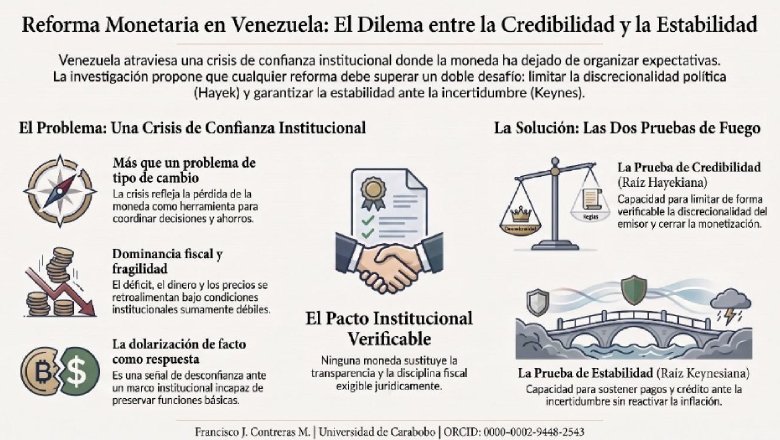
Venezuela no enfrenta solo un problema de tipo de cambio ni una disputa técnica sobre el signo monetario. En el fondo, enfrenta una crisis de confianza institucional: una economía donde la moneda ha dejado de organizar expectativas, disciplinar decisiones fiscales y servir como referencia estable para contratos, precios y ahorro. Por eso, volver sobre Hayek y Keynes no es un ejercicio académico ornamental, sino una forma de iluminar las dos exigencias que cualquier reforma monetaria debe satisfacer: credibilidad frente al abuso discrecional y capacidad de estabilización frente a choques reales y financieros.
Mi indagatoria examina cómo se entrelazan la dominancia fiscal, la expansión monetaria, la dinámica cambiaria y la formación de precios en Venezuela. Su propósito no es escoger una consigna monetaria, sino mostrar por qué cualquier salida sostenible exige algo más exigente: reglas creíbles, límites verificables al financiamiento monetario del déficit y una arquitectura capaz de sostener la liquidez sin reabrir la puerta a la inflación.
Desde ese punto de partida, la investigación evalúa tres rutas de reforma monetaria: una dolarización exclusiva, un esquema de competencia multi monetaria y la reconstrucción de una moneda nacional sometida a reglas estrictas. Cada alternativa ofrece promesas distintas, pero todas tropiezan con la misma condición de posibilidad: ninguna puede sustituir por sí sola la disciplina fiscal, la transparencia institucional y la confianza que el país perdió. La tesis central es que la evidencia apunta a un circuito nominal estrechamente integrado, en el que déficit, dinero, tipo de cambio y precios se retroalimentan bajo condiciones institucionales frágiles. Sin embargo, esa asociación no autoriza una lectura mecánica: la dirección, la intensidad y la capacidad predictiva de esos vínculos varían según la frecuencia de los datos y el régimen observado. La dominancia fiscal sigue siendo la hipótesis institucional más convincente, pero no equivale a una identificación causal directa del déficit sobre la inflación. Toda alternativa factible debe superar simultáneamente dos pruebas:
La prueba de credibilidad (de raíz hayekiana): capacidad del arreglo para limitar de modo verificable —aunque nunca literalmente irreversible— la discrecionalidad del emisor y cerrar los canales de monetización no transparentes del déficit.
La prueba de provisión de liquidez y estabilización (de raíz keynesiana): capacidad para sostener pagos, intermediación y respuesta prudencial ante incertidumbre radical y perturbaciones petroleras, sin confundir esta función con una autorización irrestricta para monetizar déficits.
En consecuencia, el dilema venezolano no consiste en escoger una etiqueta monetaria —dolarización, multimoneda o bolívar reformado— como si bastara nombrarla para resolver la crisis. Consiste en construir un pacto institucional verificable que haga del cumplimiento fiscal y monetario una conducta observable, transparente y jurídicamente exigible. Sin esa base, cualquier régimen corre el riesgo de convertirse en una nueva promesa de estabilidad sin mecanismos reales para sostenerla.
Para ordenar ese dilema, el análisis recurre a dos tradiciones decisivas del pensamiento económico del siglo XX: la teoría hayekiana del conocimiento disperso y la concepción keynesiana de la incertidumbre radical y la preferencia por la liquidez. Leídas en conjunto, ambas permiten escapar de una falsa alternativa: ni la discrecionalidad estatal ilimitada ni la confianza ingenua en la autorregulación monetaria bastan para explicar la crisis venezolana o diseñar una salida creíble.
Desde Hayek, la moneda debe entenderse como una institución social que condensa información dispersa y coordina decisiones que ninguna autoridad puede conocer por completo. Cuando el poder político manipula precios, tipos de cambio o tasas de interés como si esa información estuviera centralizada, distorsiona señales básicas y erosiona la coordinación intertemporal de la economía. En Venezuela, esa advertencia resulta especialmente pertinente: la pérdida de confianza en la moneda local refleja también el fracaso de una autoridad emisora sometida a incentivos fiscales y políticos.
La competencia de monedas y la desmonopolización de la emisión, en clave hayekiana, ayudan a interpretar la dolarización de facto venezolana como una forma de salida. Al abandonar progresivamente la moneda local, los agentes no solo buscan una divisa más estable; también expresan una desconfianza acumulada frente a un marco institucional incapaz de preservar las funciones básicas del dinero: depósito de valor, unidad de cuenta y medio de pago.
Keynes introduce la otra mitad del problema. En economías sometidas a incertidumbre radical, la estabilidad no emerge automáticamente de mercados monetarios abandonados a sí mismos. Cuando el futuro deja de ser calculable y la preferencia por la liquidez se intensifica, pueden contraerse la inversión, el crédito y la intermediación financiera. En ese contexto, no basta con restringir al emisor: también hay que preservar las condiciones mínimas para que el sistema de pagos y el crédito sigan funcionando.
Desde esta perspectiva, estabilizar una economía en colapso exige instituciones públicas creíbles que coordinen expectativas, preserven los sistemas de pago y actúen, cuando sea necesario, como prestamistas de última instancia. Pero esa función estabilizadora sólo es legítima si opera bajo reglas claras y controles estrictos: su objetivo es impedir que los choques nominales destruyan producción y empleo, no reactivar los canales que convirtieron el déficit en inflación.
Hayek y Keynes no aparecen aquí como banderas doctrinarias, sino como advertencias complementarias. Hayek recuerda que la moneda se destruye cuando la discrecionalidad política sustituye las señales del mercado y rompe la confianza. Keynes advierte que la estabilidad también fracasa cuando una economía sin liquidez, sin crédito y sin coordinación pública queda expuesta a la incertidumbre extrema. Para Venezuela, la lección editorial es clara: no habrá reforma monetaria duradera sin reglas que limiten al poder y sin instituciones capaces de sostener la confianza cuando el mercado por sí solo no alcanza.
* Profesor de Pre y Postgrado de la Universidad de Carabobo en Venezuela y de la Broward International University.
* Editado por los Papeles del CREM el 21 de septiembre del año 2026. Responsable de la edición: Raúl Ochoa Cuenca.
«Las opiniones aquí publicadas son responsabilidad absoluta de su autor»